Rentabilidad
Cómo saber si tu negocio de comida es rentable
Vender más no explica por sí solo por qué queda poco. Empieza por entender qué cuesta cada venta, cuánto aporta y qué debe cubrir todavía el negocio.
¿Qué quieres revisar?
Empieza por la pregunta económica que hoy necesitas volver concreta.
Una forma práctica de leer la rentabilidad
No es una secuencia contable universal. Es un mapa para separar las preguntas que suelen mezclarse.
Base
Qué cuesta
Costo de una porción bajo una base declarada
Por venta
Qué aporta
Precio menos los costos incluidos en el análisis
En el negocio
Qué debe cubrir
Costos que todavía necesitan cubrirse con el aporte del conjunto de ventas
Decisión
Qué puedes cambiar
Precio, canal, oferta u operación según la causa que estés comprobando
Empieza por una base de costo que puedas explicar
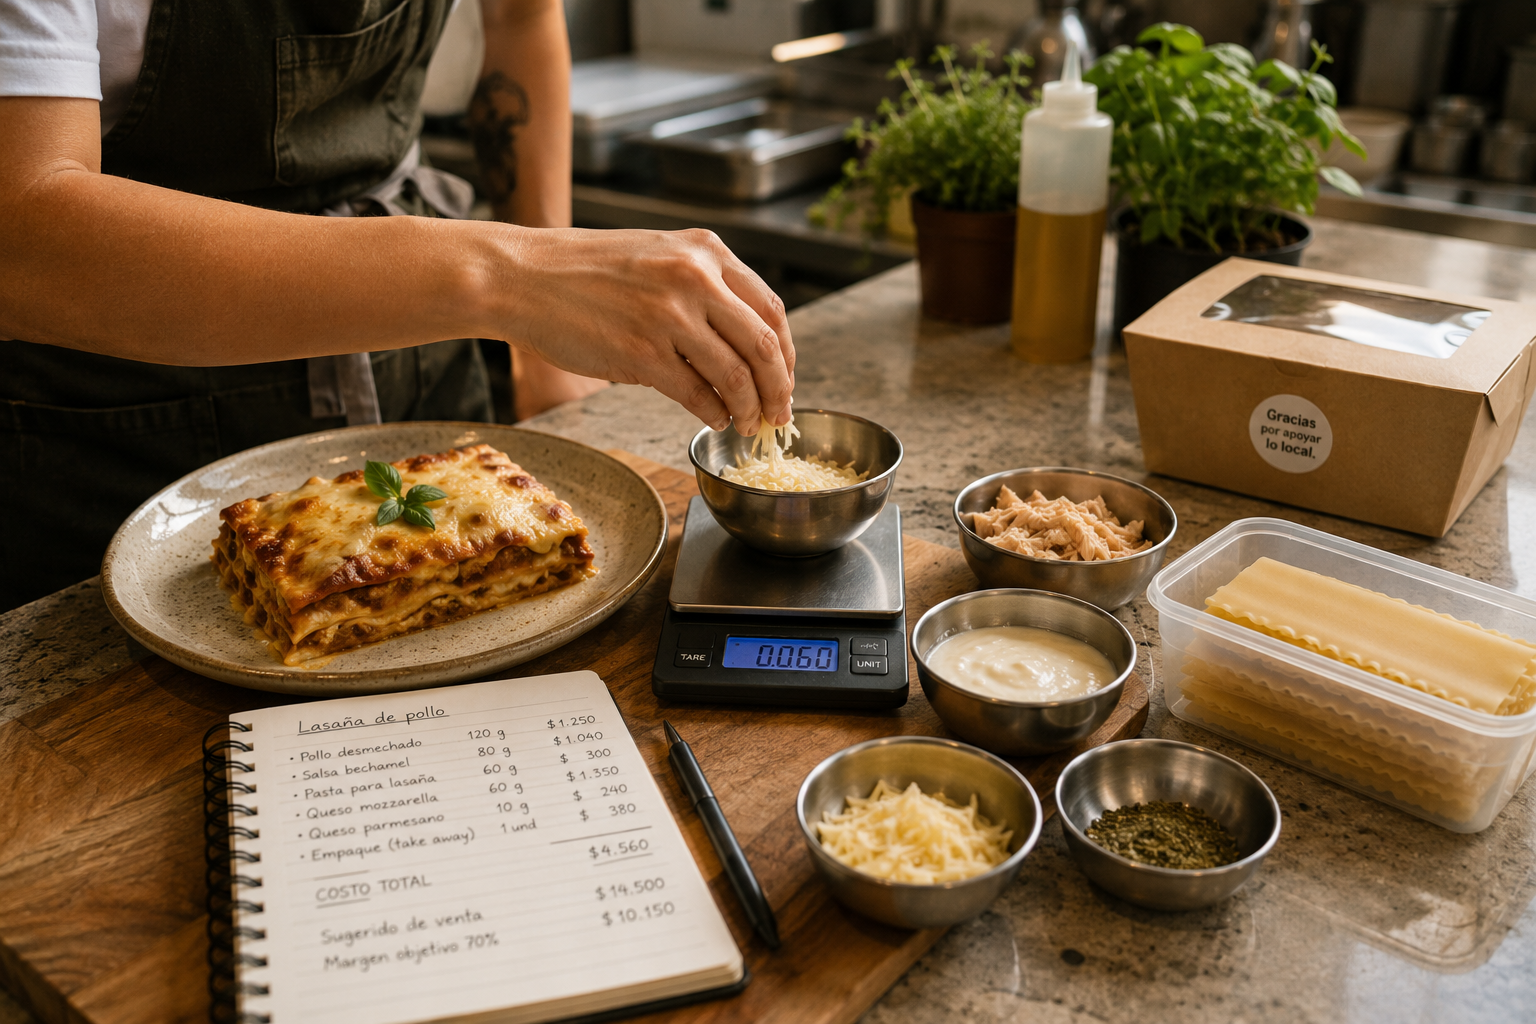
El precio de compra de un ingrediente no es todavía el costo de una porción. Unidades, rendimiento, receta y tamaño de porción cambian la base.
Si la base de costo cambia de criterio entre platos o periodos, la comparación de margen también pierde sentido.
Primero declara qué incluyes. Después usa esa misma base para interpretar precio y aporte.
Food cost es una lente, no una respuesta completa
Expresar el costo de alimentos como porcentaje puede ayudar a comparar una misma base, pero no convierte ese porcentaje en utilidad ni en un diagnóstico automático.
Antes de llamar alto o bajo a un food cost, revisa qué estás dividiendo, qué periodo o plato estás comparando y qué cambió.
El porcentaje abre preguntas; no reemplaza la investigación de precio, porción, rendimiento, desperdicio o mix.
Lo que aporta una venta todavía debe cubrir el negocio
El margen de contribución separa el precio de los costos variables incluidos para mostrar cuánto queda disponible de esa venta bajo una base definida.
Ese aporte no es ganancia final. Todavía tiene que contribuir a cubrir costos que no están en la resta.
Por eso conviene conectar la lectura por plato con el volumen y el punto de equilibrio.
El precio cambia la ecuación, pero no existe una fórmula única
Una base de costo puede ayudarte a construir un escenario de precio, pero el precio también convive con contexto competitivo, percepción de valor y estrategia.
Un multiplicador puede mostrar un escenario; no demuestra por sí solo que ese precio sea comercialmente correcto.
Prueba el efecto económico y separa la aritmética de la decisión comercial.
El canal puede cambiar tanto el ingreso como los costos
Salón y delivery pueden compartir receta y aun así producir aportes distintos por descuentos, empaque, comisión u otros costos atribuibles.
La comparación solo sirve si usa el precio y los costos que realmente corresponden a cada canal.
Después conecta esa economía por pedido con el volumen que el canal realmente mueve y con la capacidad de la operación.
El punto de equilibrio conecta la venta individual con el negocio
Un buen aporte por venta no basta si el conjunto de ventas no alcanza para cubrir la estructura que sigue pendiente.
El punto de equilibrio ayuda a convertir costos fijos y contribución en una pregunta concreta de cobertura.
El resultado no es un pronóstico de demanda ni una garantía de capacidad; es una referencia para comparar lo requerido con la realidad.