Cómo calcular el costo real de un plato por porción
Costear bien no es dividir el valor de una compra al ojo. Declara qué usas, cuánto rinde y qué porción estás analizando antes de comparar precio o margen.
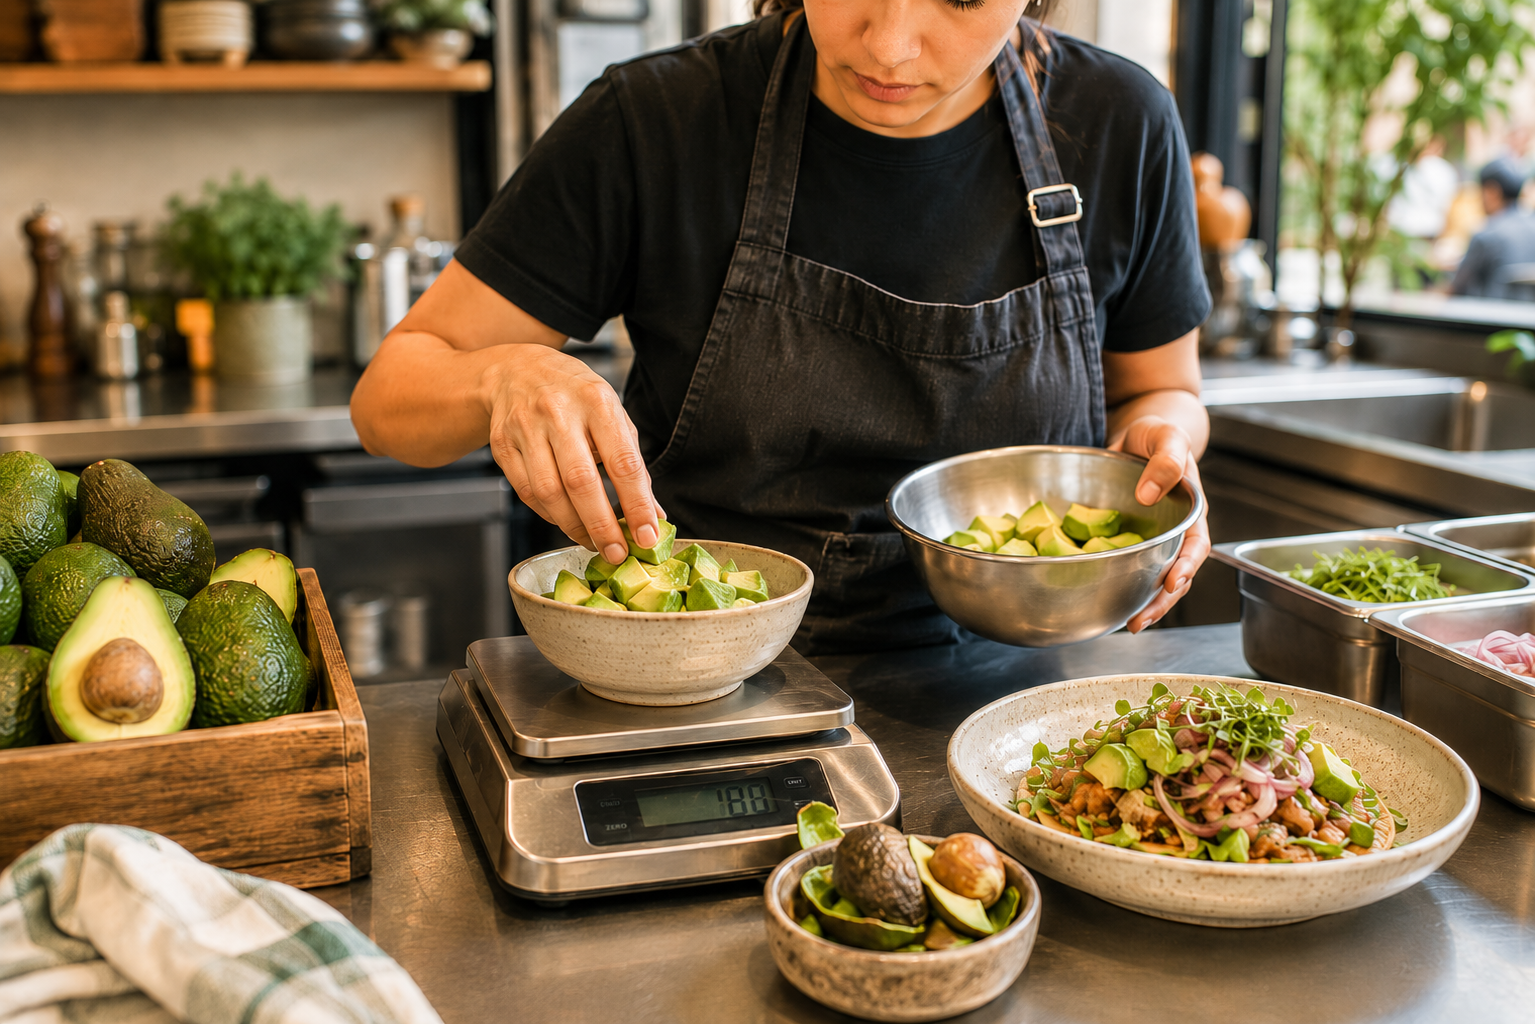
Saber que un kilo de un ingrediente cuesta cierta cantidad no te dice todavía cuánto cuesta una porción. Entre la compra y el plato aparecen unidades, rendimiento, merma de preparación, receta y tamaño servido.
Por eso el objetivo del costeo no es producir una cifra “perfecta”. Es construir una base que puedas explicar y repetir.
1. Define la receta y la porción que vas a costear
Empieza por una preparación concreta y evita mezclar tamaños.
Registra:
- ingredientes;
- cantidad usada en la receta;
- rendimiento total de la receta;
- número de porciones;
- tamaño de porción cuando sea relevante.
Una receta que rinde diez porciones no puede compararse con otra versión que rinde ocho si ambas conservan el mismo costo total.
Puedes decir qué preparación estás costeando, cuánto produce y qué significa una porción en ese cálculo.
2. Convierte compra y uso a la misma unidad
El precio de compra suele venir por kilo, litro, caja o paquete. La receta puede usar gramos, mililitros o unidades.
Antes de multiplicar, lleva ambos datos a una unidad comparable.
Ejemplo ilustrativo: si un paquete de 1 kg cuesta $20.000 y la receta utiliza 200 g, el costo bruto asociado a esa cantidad sería $4.000 si todo el kilo fuera utilizable y la unidad de compra fuera realmente comparable.
Ese “si” importa. Algunos ingredientes pierden cáscara, hueso, grasa, líquido o peso durante preparación y cocción.
3. Ajusta rendimiento cuando la cantidad utilizable cambia
Cuando compras una cantidad pero solo una parte termina disponible para la receta, el costo por unidad utilizable aumenta.
Supón, solo como ejemplo, que compras 1 kg por $20.000 y después de limpiar quedan 800 g utilizables.
El rendimiento ilustrativo sería:
800 g ÷ 1.000 g = 80%
La base utilizable ya no es $20 por gramo comprado, sino $20.000 repartidos entre 800 g utilizables.
No apliques un porcentaje de rendimiento por costumbre. Si el ingrediente no tiene una pérdida material para tu preparación, no inventes una.
El costeo mejora cuando la cifra puede rastrearse hacia una compra, una cantidad utilizable y una porción concreta.
4. Suma el costo de los ingredientes de una porción
Una vez que cada ingrediente tiene una unidad comparable, calcula cuánto aporta a la receta.
Después divide el costo total de la receta entre sus porciones cuando la receta completa se distribuye de forma uniforme, o calcula directamente el costo de la porción cuando sus componentes están definidos individualmente.
Incluye acompañamientos, salsas o garnishes si forman parte de la porción real. Un componente pequeño puede parecer irrelevante de manera aislada y volverse material cuando se repite muchas veces.
Declara otros costos atribuibles por separado
Dependiendo del análisis, puede tener sentido incluir un empaque u otro costo que aparece con esa venta. Hazlo solo si:
- realmente aplica a la venta que estás analizando;
- sabes qué valor estás usando;
- mantienes el mismo criterio cuando comparas.
No metas arriendo, administración, impuestos globales y todos los gastos del negocio dentro de una cifra llamada “costo por plato” sin explicar cómo fueron asignados. Ese sería otro modelo.
5. Registra qué NO está incluido
Esta parte evita muchas interpretaciones incorrectas.
Junto al resultado, deja una nota como:
- incluye ingredientes;
- incluye empaque;
- no incluye costos fijos del negocio;
- no incluye una asignación completa de administración;
- usa precios de compra de una fecha o periodo concreto.
Así, cuando el precio de un proveedor cambie o quieras comparar otro canal, sabrás qué necesitas actualizar.
Actualiza la base cuando cambie algo material
No existe aquí una frecuencia universal. Revisa el costo cuando cambien de forma relevante:
- precio de compra;
- proveedor o presentación;
- rendimiento;
- receta;
- porción;
- empaque u otro costo incluido.
Una ficha técnica y una receta estandarizada pueden ayudarte a sostener esa base, pero pertenecen al trabajo operativo. Rentabilidad usa esos datos para cuantificar el impacto.
Prueba de finalización
El costeo está suficientemente claro cuando otra persona puede reconstruir la cifra y responder:
- qué receta se usó;
- qué porción representa;
- qué unidad de compra se convirtió;
- si se ajustó rendimiento y por qué;
- qué costos están incluidos;
- qué costos siguen fuera.
Si solo tienes un número final sin poder explicar esas seis cosas, todavía tienes una cifra difícil de comparar.
Para tener en cuenta
“Costo real” en esta guía no significa costo contable total del negocio. Significa una base de costo por porción construida con los elementos que declaraste.
Esa base alimenta preguntas distintas: food cost, contribución por venta, precio y economía por canal.